


Contrat et démarches
Vérifier les assurances de son constructeur avant de signer
Une maison neuve est protégée par une chaîne d’assurances et de garanties. Chaque maillon se vérifie avant la signature : un constructeur mal assuré ou un garant fragile peut laisser le particulier seul le jour où un problème survient.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Contrat et démarches
L’essentiel
Avant de signer un CCMI, demandez l’attestation d’assurance décennale du constructeur, nominative et couvrant l’activité de construction de maisons individuelles, ainsi que l’attestation de garantie de livraison délivrée par un garant identifié. Vérifiez que l’assurance dommages-ouvrage est prévue au contrat. Ces éléments conditionnent votre protection pendant le chantier et pendant les dix ans qui suivent la réception.
Pour aller plus loin : notre page suivi de construction CCMI. Demandez un devis en ligne ou appelez le 0 805 69 09 69.
Pourquoi
Une signature engage pour plus de dix ans
Le contrat de construction ne protège que si les garanties qu’il annonce existent réellement. En cas de faillite du constructeur pendant le chantier, c’est le garant de livraison qui finance l’achèvement. En cas de désordre grave après la réception, c’est l’assurance dommages-ouvrage qui préfinance la réparation, avant de se retourner contre l’assureur décennal du constructeur.
Si l’un de ces maillons manque, le particulier se retrouve face à une procédure longue contre une entreprise parfois disparue. Les vérifications prennent une heure ; leur absence peut coûter des années.
La loi a prévu ce contrôle : le contrat doit mentionner la référence de l’assurance dommages-ouvrage et comporter, en annexe, les attestations des garanties de livraison et, le cas échéant, de remboursement.
Décennale
L’attestation de responsabilité décennale du constructeur
Le constructeur doit être assuré pour sa responsabilité décennale, en application de l’article L241-1 du Code des assurances. Demandez l’attestation : elle doit être établie à son nom, en cours de validité, et préciser les activités couvertes. Un constructeur de maisons individuelles doit être couvert pour cette activité, pas seulement pour de la maçonnerie ou de la rénovation.
L’assurance décennale couvre les chantiers ouverts pendant sa période de validité. Une attestation qui expire avant la date prévue d’ouverture du chantier n’est pas forcément un problème, mais demandez son renouvellement avant le démarrage.
Vérifiez enfin le nom de l’assureur. Certaines compagnies étrangères intervenant en libre prestation de services ont fait défaut ces dernières années, laissant des assurés sans couverture effective. La liste des organismes autorisés à exercer en France est consultable auprès de l’Autorité de contrôle prudentiel et de résolution.
Une attestation décennale se lit en détail : titulaire, période de validité et activités couvertes.
Livraison
La garantie de livraison à prix et délais convenus
La garantie de livraison est obligatoire dans un CCMI. Elle est délivrée par un établissement de crédit ou une entreprise d’assurance agréée, et son attestation doit être annexée au contrat. Elle couvre le risque d’inexécution ou de mauvaise exécution des travaux prévus au contrat, à prix et délais convenus.
Le contrat peut être signé sous condition suspensive d’obtention de cette garantie. Tant qu’elle n’est pas délivrée, le chantier ne doit pas commencer. Demandez à recevoir l’attestation définitive, et non une simple promesse.
En cas de défaillance du constructeur, le garant désigne une entreprise pour terminer la maison. Le surcoût éventuel reste à sa charge, sous réserve de la franchise prévue par les textes. Les pénalités de retard peuvent également être prises en charge selon les conditions de la garantie.
Distinguez enfin la garantie de livraison de la garantie de remboursement : la seconde ne concerne que le dépôt de garantie ou les sommes versées avant l’ouverture du chantier, lorsque le contrat ne se réalise pas.
Dommages-ouvrage
L’assurance dommages-ouvrage : votre assurance, pas celle du constructeur
L’assurance dommages-ouvrage est obligatoire pour le maître d’ouvrage. Elle permet, en cas de désordre de nature décennale, d’être indemnisé rapidement sans attendre qu’une responsabilité soit établie. L’assureur dispose de délais légaux pour prendre position puis présenter une offre.
Dans un CCMI, le constructeur la souscrit habituellement pour votre compte, et son coût est intégré au prix ou indiqué séparément. Le contrat doit en mentionner la référence. Demandez une copie de la police ou, au minimum, une attestation à votre nom.
Si le contrat prévoit que vous la souscrivez vous-même, faites-le avant l’ouverture du chantier. Sans elle, vous resterez couvert par la décennale du constructeur, mais au prix d’une procédure bien plus lente en cas de sinistre, et la revente de la maison dans les dix ans sera plus délicate.
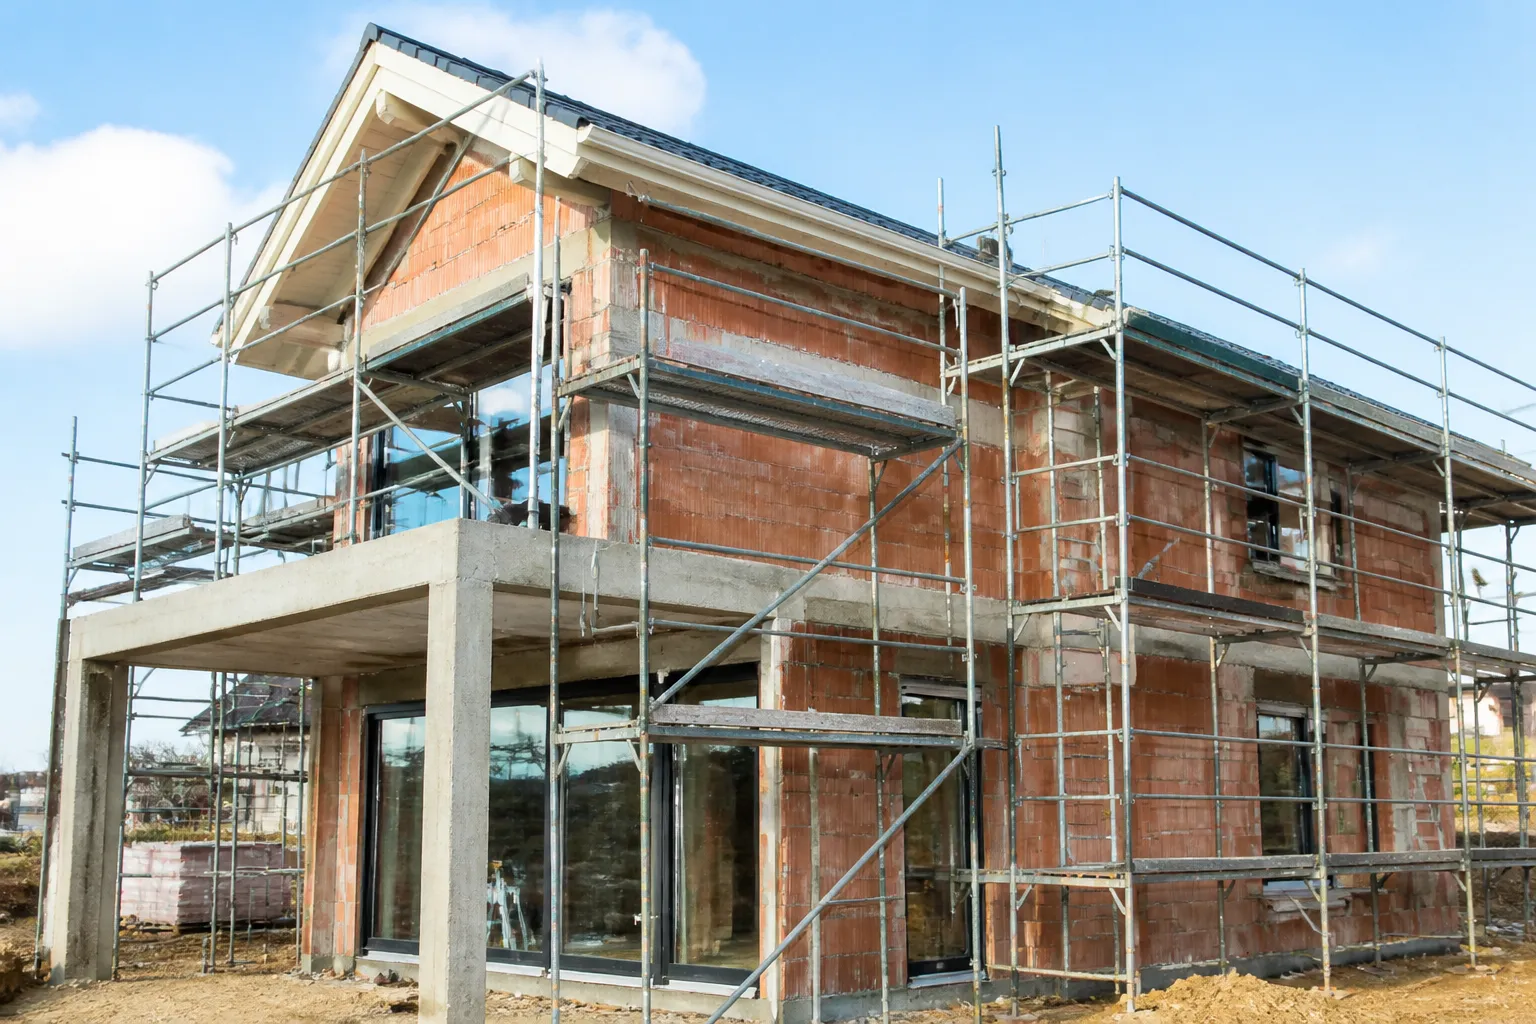
La garantie de livraison prend le relais si le constructeur ne peut plus terminer la maison.
Contrôles pratiques
Comment vérifier concrètement les documents
Comparez le nom et le numéro SIREN figurant sur chaque attestation avec ceux du contrat. Une société différente, même du même groupe, n’apporte pas la même garantie.
Contactez l’assureur ou le garant pour confirmer que l’attestation est authentique et que le contrat d’assurance est en vigueur. Les compagnies répondent à ce type de demande, et les faux documents existent.
Conservez une copie de chaque attestation dans votre dossier de construction. Elles vous seront demandées en cas de sinistre, et le notaire les réclamera si vous revendez la maison dans les dix ans.
Méfiez-vous des attestations transmises en simple photo ou des documents dont la mise en page diffère de celle de l’assureur. Une attestation d’assurance décennale suit un modèle réglementaire depuis 2016 : elle indique notamment la nature des activités garanties, la période de validité et, le cas échéant, un plafond de montant de chantier. Un constructeur qui tarde à fournir ses documents ou qui ne transmet qu’une attestation au nom d’une autre société doit vous alerter. Il vaut mieux décaler la signature de quelques jours que s’engager sur une garantie incertaine.
Pendant le chantier
Les assurances ne remplacent pas le contrôle des travaux
Être bien assuré ne garantit pas une maison sans défaut. Les assurances interviennent après un sinistre ; elles ne vérifient pas la qualité des fondations ni l’isolation au moment où elles sont réalisées.
Le meilleur moyen de limiter les désordres reste de faire contrôler les étapes clés avant qu’elles ne soient recouvertes : fondations, gros œuvre, cloisons, chape. À la réception, un professionnel à vos côtés vous permet de formuler des réserves précises et de ne régler le solde qu’à leur levée.
Les rapports de visite constituent aussi des pièces utiles en cas de sinistre : ils documentent l’état de l’ouvrage à chaque étape et facilitent l’instruction du dossier par l’assureur.
FAQ
Vos questions sur les assurances du constructeur
Quelles attestations demander avant de signer ?
L’attestation de responsabilité décennale du constructeur, l’attestation de garantie de livraison et la référence de l’assurance dommages-ouvrage.
Une attestation décennale peut-elle être fausse ?
Oui, cela arrive. Confirmez-la directement auprès de l’assureur avant de signer.
La garantie de livraison est-elle obligatoire ?
Oui, dans un contrat de construction de maison individuelle. Son attestation doit être annexée au contrat.
Qui paie l’assurance dommages-ouvrage ?
Le maître d’ouvrage. En CCMI, son coût est intégré au prix ou indiqué à part lorsque le constructeur la souscrit pour vous.
Peut-on commencer les travaux sans garantie de livraison ?
Non. Le chantier ne doit pas démarrer tant que la garantie n’est pas délivrée.
Que faire si l’assureur du constructeur a fait faillite ?
Faites-vous conseiller rapidement : la dommages-ouvrage reste votre premier recours pour les désordres décennaux.
Besoin d’un avis d’expert ?
Appelez le 0 805 69 09 69 (appel gratuit, du lundi au vendredi de 9h à 19h) ou écrivez-nous depuis la page contact.
Sources
- Code des assurances, articles L241-1 et L242-1, Légifrance
- Code de la construction et de l’habitation, articles L231-2, L231-4 et L231-6, Légifrance
- Autorité de contrôle prudentiel et de résolution, registre des organismes agréés


