


Contrat et démarches
Prêt pour une construction : comment les fonds sont débloqués
Un prêt pour faire construire ne se verse pas en une fois. La banque libère les fonds au fil du chantier, sur appel du constructeur et avec votre accord. Comprendre ce mécanisme, c’est éviter de payer une étape qui n’est pas terminée.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Contrat et démarches
L’essentiel
Dans un CCMI, le constructeur adresse un appel de fonds à chaque étape prévue par l’échéancier du contrat, dans la limite des plafonds fixés par l’article R231-7 du Code de la construction. Vous transmettez ensuite à la banque un ordre de déblocage, et elle verse la somme. Pendant la construction, vous ne payez en principe que des intérêts sur les sommes débloquées, appelés intérêts intercalaires. Avant chaque déblocage, vérifiez que l’étape facturée est réellement achevée.
Pour aller plus loin : notre page suivi de construction CCMI. Demandez un devis en ligne ou appelez le 0 805 69 09 69.
Mécanisme
Un financement versé par tranches
Lorsqu’on achète un logement existant, la banque verse la totalité du prêt le jour de la signature chez le notaire. Pour une construction, la maison n’existe pas encore : le prêt est mis à disposition et débloqué progressivement, au rythme des travaux.
Le terrain est habituellement financé en premier, lors de son acquisition. Viennent ensuite les frais annexes, puis les appels de fonds successifs du constructeur. Chaque déblocage réduit le capital restant disponible et augmente la part du prêt qui porte intérêts.
Ce fonctionnement protège l’emprunteur, à condition de jouer son rôle : c’est votre signature sur l’ordre de déblocage qui autorise la banque à payer. La banque ne vérifie pas le chantier ; elle exécute votre instruction.
Le prêt comporte aussi une date limite de déblocage. Si le chantier dure plus longtemps que prévu, il peut être nécessaire de demander une prolongation à la banque. Gardez un œil sur cette échéance dès qu’un retard s’installe, et prévenez votre conseiller avant qu’elle ne soit atteinte.
Échéancier
Les plafonds fixés par la loi
Le contrat de construction de maison individuelle comporte un échéancier de paiement qui ne peut pas dépasser des pourcentages cumulés du prix fixés par l’article R231-7 : 15 % à l’ouverture du chantier, 25 % à l’achèvement des fondations, 40 % à l’achèvement des murs, 60 % à la mise hors d’eau, 75 % à l’achèvement des cloisons et à la mise hors d’air, 95 % à l’achèvement des travaux d’équipement, de plomberie, de menuiserie et de chauffage.
Le solde, soit au moins 5 % du prix, est payé à la réception, ou à la levée des réserves lorsque vous êtes assisté d’un professionnel. Un dépôt de garantie peut être versé à la signature, dans les limites et conditions prévues par les textes.
Ces pourcentages sont des plafonds. Un constructeur peut prévoir des appels plus progressifs, jamais plus rapides. Comparez l’échéancier de votre contrat avec ces seuils avant de signer.
L’échéancier du contrat fixe le pourcentage du prix exigible à chaque étape achevée.
Intérêts
Intérêts intercalaires et différé d’amortissement
Tant que le prêt n’est pas entièrement débloqué, les banques proposent couramment une période de différé : vous ne remboursez pas encore le capital, vous payez seulement les intérêts sur les sommes déjà versées, ainsi que l’assurance emprunteur. On parle d’intérêts intercalaires.
Leur montant augmente à chaque déblocage. Un chantier qui prend du retard prolonge cette période et en alourdit le coût total, alors que vous payez peut-être en parallèle un loyer. C’est l’une des raisons pour lesquelles les pénalités de retard prévues au contrat ont une importance concrète.
Certaines offres prévoient un différé total, où même les intérêts sont reportés et capitalisés. Le coût final est alors plus élevé. Faites-vous expliquer par votre banque les modalités retenues et leur durée maximale.
Avant de signer l’ordre
Vérifier l’étape avant de payer
L’appel de fonds du constructeur indique l’étape atteinte et le pourcentage correspondant. Avant de transmettre l’ordre de déblocage, assurez-vous que l’étape est réellement achevée : des fondations terminées, des murs montés jusqu’au niveau prévu, une toiture posée et étanche pour le hors d’eau.
Un expert indépendant peut constater l’état du chantier à chaque étape clé et vous remettre un rapport sous 48 à 96 heures. Si l’étape n’est pas achevée ou présente un défaut sérieux, vous disposez d’une base écrite pour différer le paiement et demander la reprise.
Ne signez pas d’ordre de déblocage en blanc ou par avance, même à la demande du constructeur pour « gagner du temps ». Une fois les fonds versés, votre moyen de pression sur une reprise disparaît.
Conservez chaque appel de fonds, chaque ordre de déblocage et chaque rapport de visite dans le même dossier.
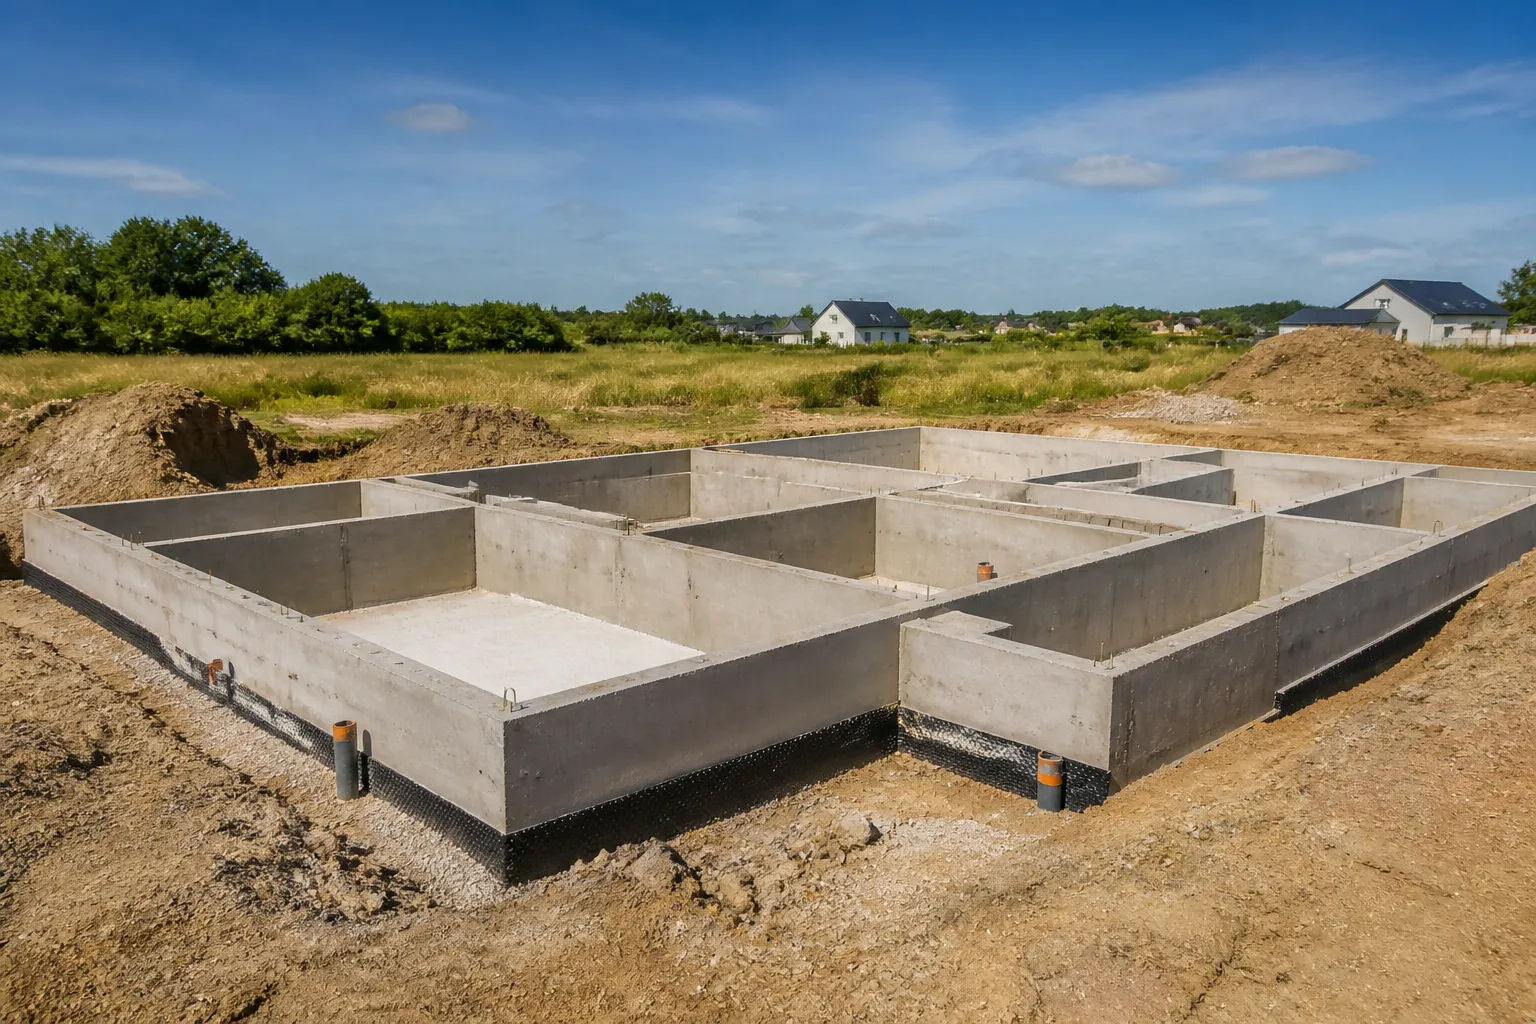
Avant chaque ordre de déblocage, l’étape facturée doit être constatée sur le chantier.
Dépassements
Ce que la banque ne financera pas
Le prêt couvre le prix convenu au contrat et les postes prévus au plan de financement. Les avenants qui augmentent le prix, les travaux réservés que vous réalisez vous-même et les aménagements extérieurs non prévus doivent être financés autrement, sur apport ou par un complément de prêt.
Anticipez ces dépenses avant la signature : raccordements aux réseaux, clôture, allées, cuisine équipée si elle n’est pas comprise. Une banque accepte plus facilement de les intégrer au plan de financement initial que de rouvrir le dossier en cours de chantier.
Gardez une réserve pour les imprévus. Un sol plus difficile que prévu ou une modification demandée par la mairie peuvent générer un surcoût que la garantie de livraison ne couvre pas, car il ne relève pas du prix convenu.
Si un avenant augmente le prix, demandez au constructeur de l’intégrer à l’échéancier : les pourcentages s’appliquent alors au nouveau prix, et la banque doit en être informée.
Fin de chantier
Le dernier déblocage, au bon moment
Le dernier appel de fonds intervient à la réception. Si des réserves sont formulées, une somme au plus égale à 5 % du prix est consignée jusqu’à leur levée. Si vous êtes assisté d’un professionnel lors de la réception, le solde n’est payable qu’à la levée des réserves.
Prévenez votre banque de cette règle : certaines procédures internes prévoient un déblocage automatique du solde à la date de livraison. Transmettez le procès-verbal de réception et indiquez clairement le montant à consigner ou à retenir.
Une fois toutes les sommes débloquées, la période de différé prend fin et l’amortissement du prêt commence. Votre première échéance complète tombe ensuite selon le calendrier prévu à l’offre.
FAQ
Vos questions sur le déblocage des fonds
Qui demande le déblocage des fonds ?
Le constructeur émet un appel de fonds ; vous autorisez la banque à payer en signant l’ordre de déblocage.
La banque vérifie-t-elle l’avancement du chantier ?
Non, elle exécute votre instruction. C’est à vous de vous assurer que l’étape est achevée.
Que sont les intérêts intercalaires ?
Les intérêts payés sur les sommes débloquées pendant la construction, avant le début du remboursement du capital.
Le constructeur peut-il demander plus que l’échéancier ?
Non, les pourcentages de l’article R231-7 sont des plafonds.
Peut-on refuser de payer un appel de fonds ?
Si l’étape n’est pas achevée, oui. Appuyez-vous sur un constat écrit et informez le constructeur par écrit.
Quand payer le solde ?
À la réception, ou à la levée des réserves si vous êtes assisté d’un professionnel.
Besoin d’un avis d’expert ?
Appelez le 0 805 69 09 69 (appel gratuit, du lundi au vendredi de 9h à 19h) ou écrivez-nous depuis la page contact.
Sources
- Code de la construction et de l’habitation, articles R231-7 et R231-8, Légifrance
- Code de la consommation, dispositions relatives au crédit immobilier, Légifrance


