


Fleury-les-Aubrais est en exposition forte au retrait-gonflement des argiles et compte 7 arrêtés de catastrophe naturelle pour sécheresse. Si votre maison récente se fissure après un été sec, plusieurs garanties peuvent jouer. L’expert indépendant qui a suivi votre CCMI vous aide à documenter le désordre et à engager les bonnes démarches.
Fleury-les-Aubrais (45)
À Fleury-les-Aubrais, si une maison récente construite en CCMI se fissure après une sécheresse, plusieurs voies existent : la garantie de parfait achèvement la première année, la garantie décennale et l’assurance dommages-ouvrage si la solidité est en cause, la garantie catastrophe naturelle de votre assurance habitation si un arrêté est publié. L’expert documente le désordre, le compare à l’état de référence photographié à la réception et vous aide à déclarer dans les délais.
Le prix de chaque visite est détaillé sur notre page tarifs.
Les données Géorisques de Fleury-les-Aubrais recensent 11 arrêtés de catastrophe naturelle : 7 pour sécheresse, 2 pour inondations et coulées de boue et 2 pour mouvement de terrain. La commune est classée en exposition forte au retrait-gonflement des argiles et en zone de sismicité 1.
Sur un tel sol, une maison neuve doit avoir des fondations adaptées, au moins 1,20 m d’ancrage avec les dispositions forfaitaires sauf sol dur non argileux rencontré avant, et une structure rigide. Si elles le sont, les fissures restent rares ; si elles ne le sont pas, les premiers étés secs les révèlent.
Les visites de l’expert pendant la construction ont un double intérêt. Elles permettent de corriger une fondation trop courte avant le coulage. Et elles produisent des rapports datés, avec photos de la fouille, de la profondeur mesurée et des chaînages, qui prouveront plus tard ce qui a été fait.
À la réception, l’expert photographie l’état des murs, intérieur et extérieur. Cet état de référence permet d’établir qu’une fissure n’existait pas à la livraison.
Pendant le chantier, l’expert vérifie aussi les joints entre volumes accolés, le raccordement des descentes et l’absence de remblai drainant contre les fondations. Ces points, faciles à corriger avant la réception, sont parmi ceux que l’on retrouve à l’origine de fissures quelques années plus tard. Assisté d’un professionnel, vous ne payez le solde qu’à la levée des réserves.
Les causes peuvent se combiner : fondations insuffisamment profondes ou posées sur un sol hétérogène, structure peu rigide, absence de joint entre deux volumes, eaux pluviales rejetées au pied des murs, arbre planté trop près, pelouse arrosée d’un côté et sol desséché de l’autre.
Identifier la cause compte pour la réparation comme pour la prise en charge : une fondation non conforme engage le constructeur ; un arbre planté après la réception contre la façade peut être retenu contre le propriétaire.
Après l’emménagement, quelques gestes limitent le risque : garder les descentes d’eaux pluviales raccordées et les regards propres, ne pas créer de zone arrosée en permanence contre les murs, planter les arbres à fort besoin en eau à bonne distance, ne pas imperméabiliser un seul côté de la maison.
L’expert vous rappelle ces règles à la réception. Elles font partie des dispositions qui protègent une maison sur sol argileux en exposition forte.
Pendant l’année qui suit la réception, le constructeur doit réparer tous les désordres que vous lui signalez, quelle que soit leur gravité. Une fissure apparue après le premier été entre dans ce cadre.
Signalez-la par lettre recommandée avec photos datées, sans attendre la fin de l’année : la garantie couvre les désordres signalés pendant ce délai.
Le constructeur doit intervenir dans un délai convenu.
Pendant dix ans, la garantie décennale du constructeur couvre les désordres qui compromettent la solidité de la maison ou la rendent impropre à sa destination. Des fissures traversantes, évolutives, liées à des fondations insuffisantes peuvent en relever.
L’assurance dommages-ouvrage préfinance alors les réparations : déclarez le sinistre par lettre recommandée. L’assureur dispose de 60 jours pour se prononcer sur la garantie et, s’il l’accepte, de 90 jours à compter de la déclaration pour proposer une indemnité.
Une réparation durable sur argile passe parfois par une reprise des fondations, par micropieux ou injections : un chantier lourd, que l’assurance dommages-ouvrage permet de financer sans attendre.
Si la commune obtient un arrêté de catastrophe naturelle pour la sécheresse de l’année concernée, la garantie prévue par l’article L125-1 du code des assurances, incluse dans votre contrat d’assurance habitation, peut aussi intervenir. Le délai pour déclarer le sinistre à votre assureur court à partir de la publication de l’arrêté ; il est court, renseignez-vous dès la publication.
Si aucun arrêté n’est publié, signalez vos dommages en mairie : c’est la commune qui demande la reconnaissance de l’état de catastrophe naturelle.
Pour une maison récente, plusieurs garanties peuvent se superposer. En pratique, déclarez le désordre à toutes celles qui peuvent s’appliquer : au constructeur, à l’assureur dommages-ouvrage et, si un arrêté existe, à votre assureur habitation. Les assureurs déterminent ensuite entre eux la prise en charge.
Ne réparez pas avant que les assureurs aient pu constater les dommages, sauf mesures conservatoires urgentes. Un conseil juridique peut être utile si les positions divergent.
Gardez une copie de chaque courrier et de chaque accusé de réception.
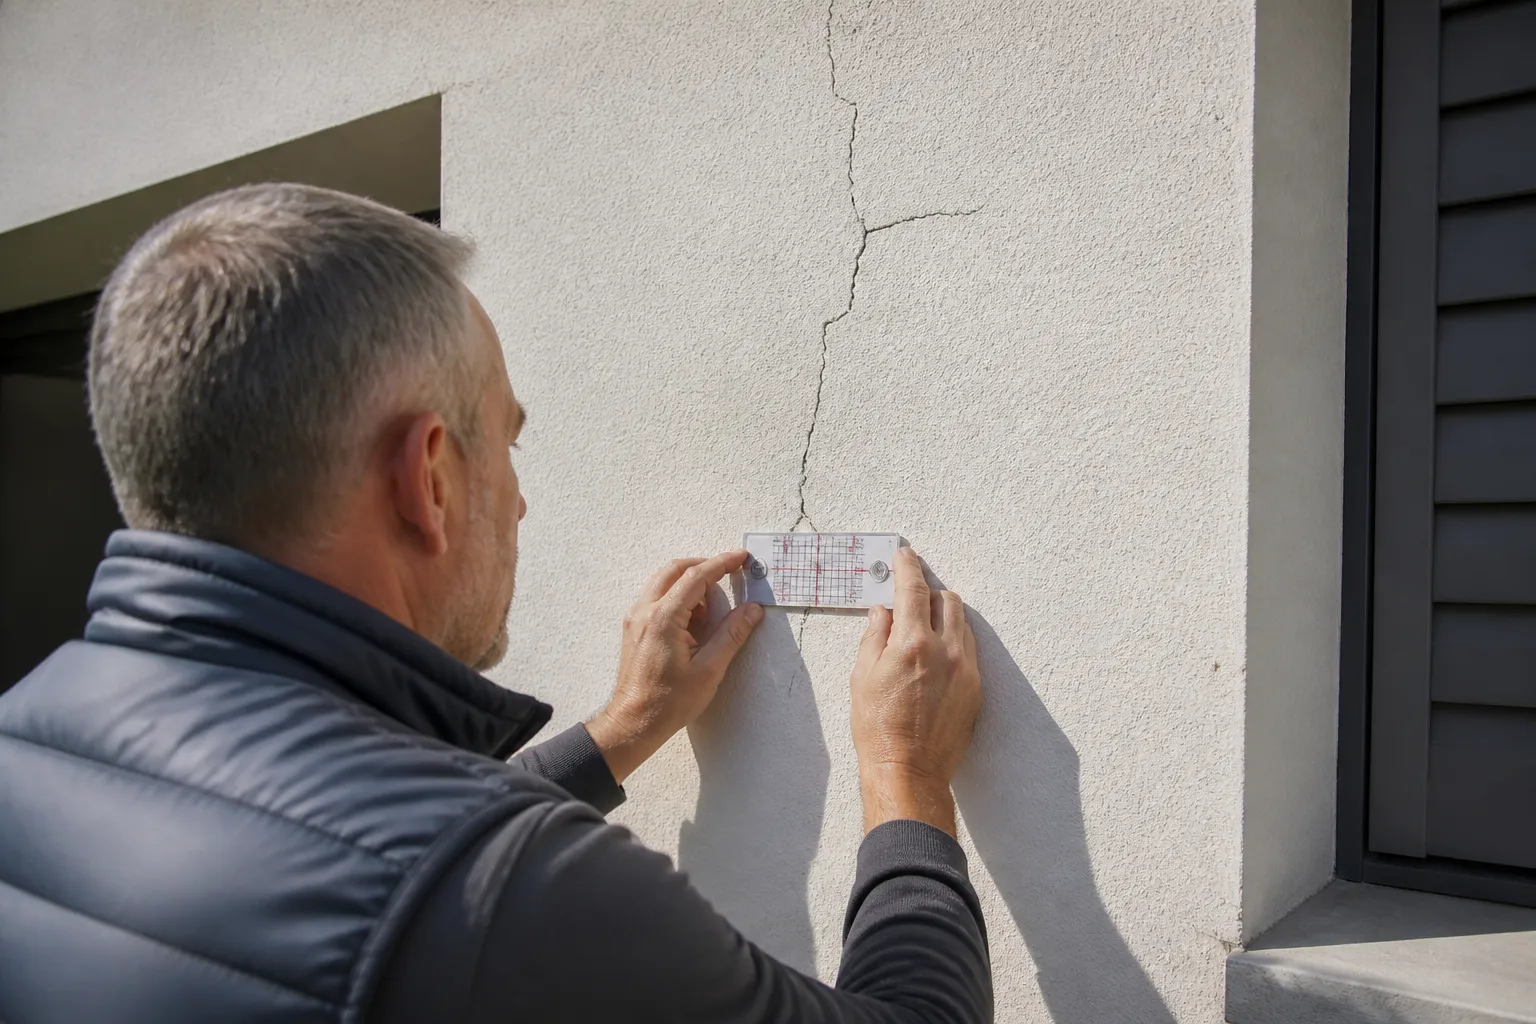
Pour chaque fissure : localisation, orientation, longueur, ouverture mesurée au fissuromètre, photos avec échelle et date. Si l’évolution est en question, des témoins posés de part et d’autre permettent de la suivre. L’expert compare avec l’état de référence de la réception et les rapports de chantier.
Il rédige un constat que vous joindrez à vos déclarations. Il ne se substitue pas à l’expert mandaté par l’assureur, mais il vous permet d’arriver à ce rendez-vous avec un dossier solide.
Un suivi sur plusieurs mois montre si la fissure est stable ou si elle s’ouvre avec les saisons, information décisive pour choisir la réparation.
Conservez le contrat, l’étude de sol, les rapports de l’expert avec les photos de la fouille, le procès-verbal de réception, l’état de référence photographié, les attestations de dommages-ouvrage et de décennale, et vos contrats d’assurance habitation successifs. En cas de fissure, ce dossier permet de déclarer vite et de défendre vos droits. Les rapports de visite arrivent sous 48 à 96 heures ; l’association AAMOI recommande les experts de Check my House pour l’accompagnement CCMI.
Assistance CCMI dans le Loiret
Toutes les informations sur le suivi de construction dans le département.
Suivi de construction et visites d’expert à Orléans.
Suivi de construction et visites d’expert à Olivet.
Assistance CCMI à Saint-Jean-de-Braye
Suivi de construction et visites d’expert à Saint-Jean-de-Braye.
Les six visites, le rapport sous 48 à 96 heures et le paiement du solde.
Le prix de chaque visite, détaillé et identique partout en France.
Le constructeur et l’assureur dommages-ouvrage si la solidité est en cause, et votre assureur habitation si un arrêté de catastrophe naturelle est publié.
Le délai court à partir de la publication de l’arrêté et il est court : renseignez-vous auprès de votre assureur dès la publication.
Signalez vos dommages en mairie pour qu’elle demande la reconnaissance de l’état de catastrophe naturelle.
Signalez-la au constructeur, surtout la première année. Faites-la suivre pour vérifier qu’elle n’évolue pas.
Pas avant que les assureurs aient constaté les dommages, sauf mesure conservatoire urgente.
À prouver que la fissure n’existait pas à la livraison.
Demandez un devis en ligne ou appelez le 0 805 69 09 69.

Pour être bien dans votre bien.
Contact
