


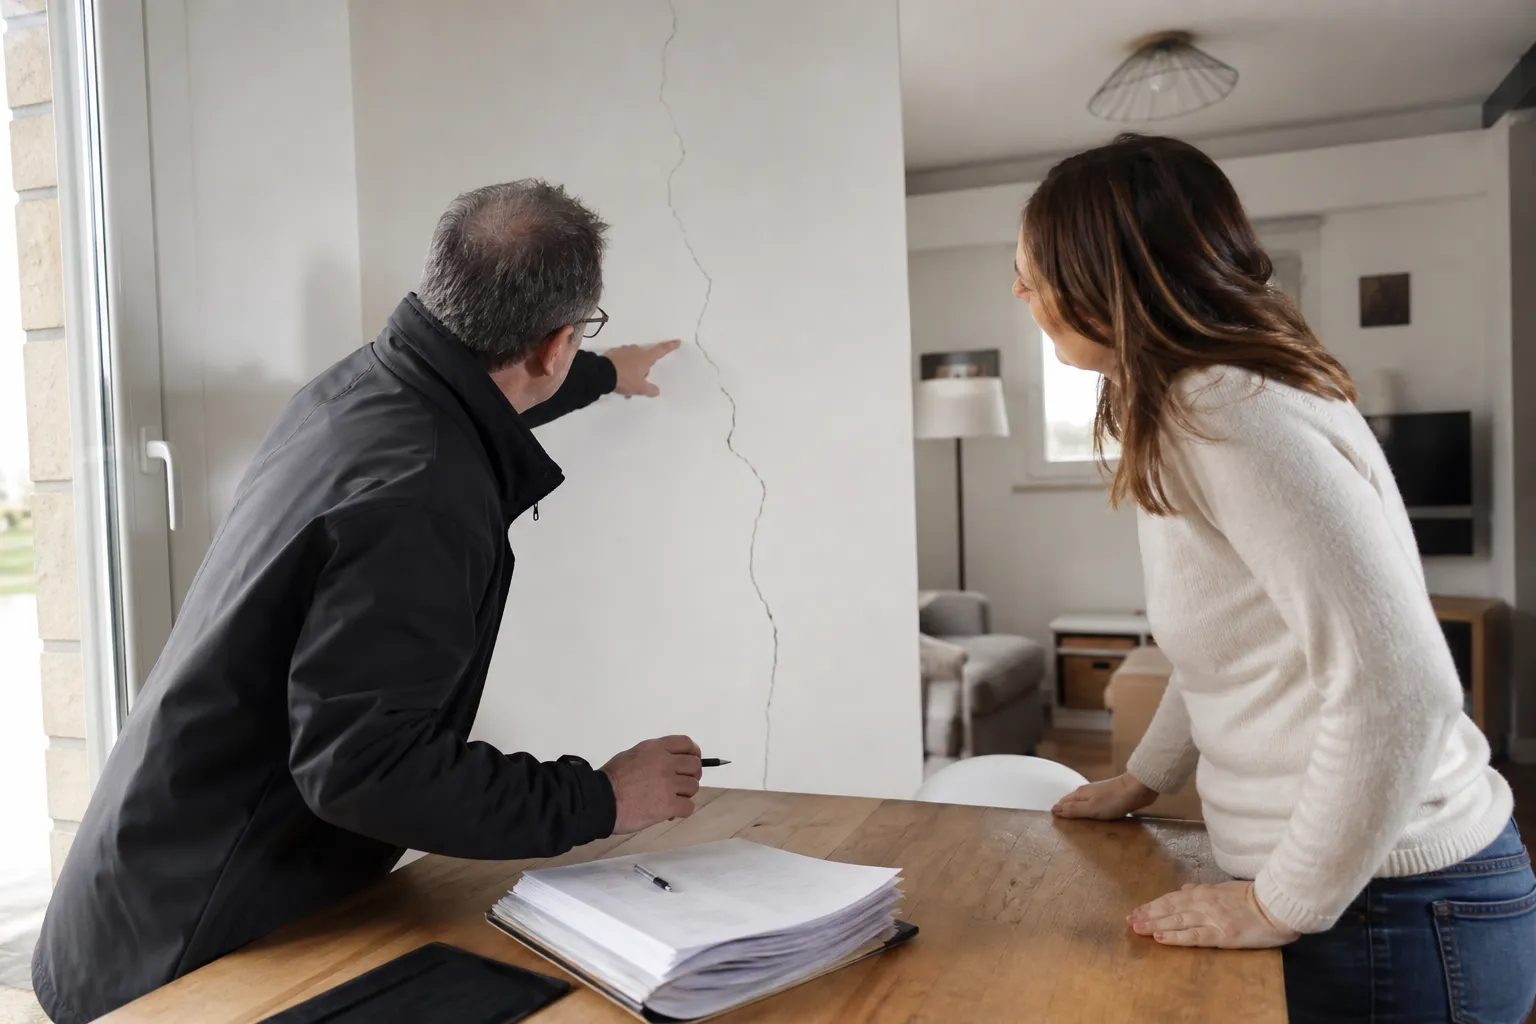
Une fissure qui s’ouvre après un été sec, une infiltration, un plancher qui s’affaisse : dans les dix ans qui suivent la réception, l’assurance dommages-ouvrage préfinance la réparation des désordres graves, sans attendre de procès. Encore faut-il la déclencher correctement. À Nancy, l’expert indépendant qui a suivi votre CCMI vous aide à constituer le dossier.
Nancy (54)
À Nancy, en cas de désordre grave sur votre maison CCMI dans les dix ans qui suivent la réception, la déclaration se fait par écrit à l’assureur dommages-ouvrage, avec la date de réception, la date d’apparition, la description et la localisation des dommages. L’assureur dispose de 60 jours pour prendre position sur la garantie, puis, s’il l’accepte, de 90 jours à compter de la déclaration pour proposer une indemnité. Les rapports de l’expert de chantier et l’état de référence de la réception appuient le dossier.
Le prix de chaque visite est détaillé sur notre page tarifs.
Nancy compte 103 671 habitants. Les données Géorisques de la commune recensent 20 arrêtés de catastrophe naturelle : 10 pour inondations et coulées de boue, 7 pour sécheresse, 1 pour secousse sismique, 1 pour mouvement de terrain et 1 pour glissement de terrain. L’exposition au retrait-gonflement des argiles y est moyenne.
La commune est en zone de sismicité 1 et en catégorie 1 pour le radon. Les sécheresses répétées expliquent une part des désordres qui apparaissent sur les maisons après leur livraison.
L’assurance dommages-ouvrage, obligatoire pour le maître d’ouvrage selon l’article L242-1 du code des assurances, préfinance la réparation des désordres qui relèvent de la garantie décennale : ceux qui compromettent la solidité de la maison ou la rendent impropre à sa destination. Elle intervient sans attendre que les responsabilités soient établies, puis se retourne contre les constructeurs et leurs assureurs.
Dans un CCMI, le constructeur doit justifier sa souscription au contrat ; l’attestation vous est remise avant l’ouverture du chantier.
Pendant la construction, l’expert qui accompagne votre CCMI contrôle six étapes : fondations, gros œuvre, cloisons et hors d’air, chape, pré-réception et réception. Sur un sol argileux comme celui de Nancy, il mesure la profondeur des fouilles, vérifie les chaînages et la gestion de l’eau.
Ces constats datés montrent, des années plus tard, ce qui a été fait et ce qui a été signalé. Ils aident à établir l’origine d’un désordre.
La garantie court pendant dix ans à compter de la réception. Pendant l’année de parfait achèvement, elle ne peut être mise en jeu qu’après une mise en demeure du constructeur restée infructueuse. Au-delà, vous déclarez directement à l’assureur.
Déclarez dès l’apparition du désordre, sans attendre qu’il s’aggrave : une fissure qui s’élargit ou une infiltration qui s’étend compliquent la réparation.
Une fissure qui apparaît peut aussi être surveillée avec des témoins datés en attendant l’expertise : son évolution renseigne sur sa cause.
Relèvent de la dommages-ouvrage les désordres graves : fissures traversantes qui compromettent la solidité, affaissement d’un dallage, infiltrations qui rendent une pièce inhabitable, défaut d’un ouvrage indissociable de la structure. Une microfissure d’enduit, un joint de carrelage fendu ou un défaut d’aspect n’en relèvent en principe pas.
Un équipement dissociable qui ne fonctionne plus, comme un volet motorisé, relève plutôt de la garantie de bon fonctionnement de deux ans au moins, à demander au constructeur.
La déclaration se fait par écrit, de préférence par lettre recommandée avec avis de réception. Elle indique le numéro du contrat d’assurance, votre identité, l’adresse de la maison, la date de réception, la date d’apparition des dommages, leur description et leur localisation.
Joignez des photos datées et, si vous en disposez, les rapports de l’expert qui a suivi le chantier et le procès-verbal de réception. Une déclaration incomplète peut retarder le point de départ des délais.
Gardez une copie de la lettre et de l’avis de réception : la date de réception de la déclaration fait courir les délais de l’assureur.
L’assureur dispose de 60 jours à compter de la réception de la déclaration pour vous notifier sa décision sur le principe de la garantie, sur la base du rapport d’un expert qu’il désigne. S’il accepte, il doit présenter une offre d’indemnité dans les 90 jours à compter de la déclaration.
Si ces délais ne sont pas respectés, la loi vous permet d’engager les dépenses nécessaires à la réparation après l’avoir notifié à l’assureur, l’indemnité étant alors majorée d’intérêts.
L’expert désigné par l’assureur visite la maison, constate les dommages, en recherche la cause et propose une position sur la garantie. Vous pouvez vous faire assister lors de cette visite par un expert de votre choix, qui présente vos éléments et vos questions.
Les rapports de chantier, par exemple la profondeur des fondations mesurée lors de la visite de l’expert CCMI, sont alors des pièces précieuses.
Demandez une copie du rapport préliminaire de l’expert de l’assureur : il doit vous être communiqué.
L’indemnité versée par l’assureur dommages-ouvrage doit être affectée à la réparation des dommages. Faites réaliser les travaux par une entreprise assurée, conservez les factures et le rapport de fin de travaux.
Si la réparation porte sur les fondations, par exemple une reprise en sous-œuvre, elle relève à son tour d’une garantie décennale propre à l’entreprise qui l’exécute.
L’assureur peut refuser s’il estime que le désordre n’est pas de nature décennale, qu’il était apparent à la réception sans avoir été réservé, ou qu’il résulte d’un défaut d’entretien. Le refus doit être motivé.
Vous pouvez contester ce refus, en produisant un avis technique contraire, et le cas échéant saisir le juge. Un désordre lié à une sécheresse reconnue catastrophe naturelle peut aussi relever de votre assurance habitation, selon un autre régime.
Un refus partiel est aussi possible : une partie des désordres est prise en charge, l’autre non.
Si vous vendez la maison dans les dix ans, l’assurance dommages-ouvrage profite aux acquéreurs successifs. Le notaire demande l’attestation d’assurance et les éventuels sinistres déclarés.
Un sinistre réparé, avec ses justificatifs, rassure un acheteur ; un désordre non déclaré, découvert après la vente, peut devenir un litige.
Un dossier solide se construit avant le sinistre : rapports des six visites, photos des fondations, procès-verbal de réception avec réserves précises, état de référence des fissures existantes. Conservez-les avec le contrat et les attestations d’assurance.
Les rapports de l’expert arrivent sous 48 à 96 heures après chaque visite. L’association AAMOI recommande les experts de Check my House pour l’accompagnement CCMI.
Assistance CCMI en Meurthe-et-Moselle
Toutes les informations sur le suivi de construction dans le département.
Assistance CCMI à Vandœuvre-lès-Nancy
Suivi de construction et visites d’expert à Vandœuvre-lès-Nancy.
Suivi de construction et visites d’expert à Lunéville.
Suivi de construction et visites d’expert à Toul.
Les six visites, le rapport sous 48 à 96 heures et le paiement du solde.
Le prix de chaque visite, détaillé et identique partout en France.
Dix ans à compter de la réception.
Par écrit, de préférence en recommandé, avec le numéro de contrat, la date de réception, la date d’apparition et la description des dommages.
60 jours pour se prononcer sur la garantie, puis une offre dans les 90 jours à compter de la déclaration s’il l’accepte.
Oui, par un expert de votre choix.
Vous pouvez engager les dépenses de réparation après l’avoir notifié, avec une indemnité majorée.
Si elle compromet la solidité, la dommages-ouvrage peut intervenir ; une sécheresse reconnue catastrophe naturelle ouvre aussi l’assurance habitation.
Demandez un devis en ligne ou appelez le 0 805 69 09 69.

Pour être bien dans votre bien.
Contact
